前回、キャリーのエッジは実在するのに、業者の取り分で消えてしまうことが分かった。
そこで最後に残った疑問がこれである。
取り分の少ない業者を使ったら、どうなるのか。
作戦の力は自分では変えられない。だが取引する場所は選べる。ここだけが、俺に残された変数だった。
先に一つ、お断り
今回は3つの条件を横並びで比べるので、3社すべてで扱えるペアに揃えた。16ペアである。
前回までは28ペアで計算していたので、**前回の数字とは直接比べられない。**同じ土俵で比べるための調整だと思ってほしい。ここを揃えないと、業者の差を見ているのか銘柄の差を見ているのか分からなくなる。
結果から見せる
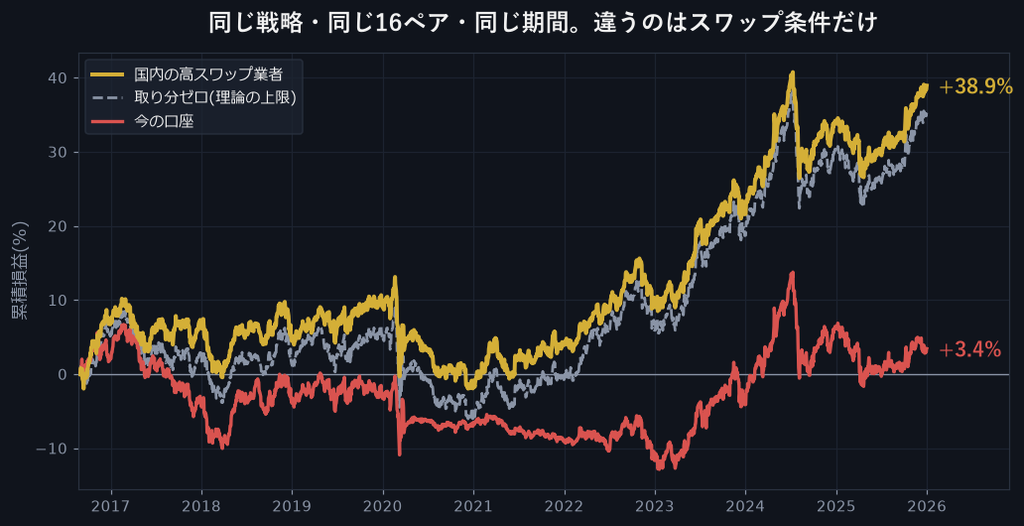
3本の線がある。**戦略も、銘柄も、期間も、売買のタイミングも全部同じ。**違うのはスワップの条件だけである。
- 赤(今の口座):+3.4%
- 灰の点線(取り分ゼロ・理論の上限):+35.3%
- 金(国内の高スワップ業者):+38.9%
同じ戦略が、**業者を変えるだけで+3.4%から+38.9%になる。**9年半で35ポイントの差だ。
そして金の線に注目してほしい。灰の点線(理論の上限)に、ぴったり張り付いている。
つまりこの業者では、金利差がほぼ丸ごと手元に残っているということである。
どれだけ違うのか
抜かれている分を、ペアごとに並べてみた。
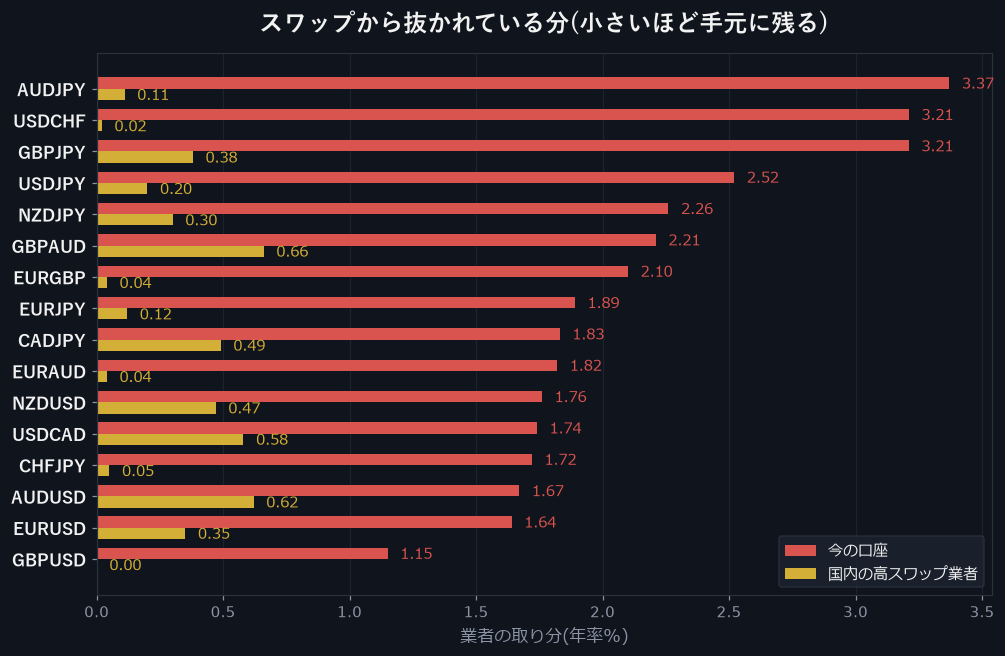
赤が今の口座、金が国内の高スワップ業者。短いほど手元に残る。
例えば一番上のAUDJPY(豪ドル円)。今の口座では年3.37%抜かれているのに対し、国内業者では0.11%。ほぼゼロである。
全16ペアの平均で見ると、こうなった。
| 業者の取り分(年率) | |
|---|---|
| 今の口座 | 約2.0% |
| 国内の高スワップ業者 | 0.28% |
7分の1以下である。
なぜこんな差が出るのか。調べてみたら、日本のFX業界はスワップで激しい客の取り合いをしているらしい。「うちはスワップが業界一です」を看板にして客を集める。だから取り分をほぼゼロまで削っている会社が、1社ではなく何社もある。
中には**「一本値」**といって、買いと売りのスワップを同額にすると明言している会社まであった。前回見た「買えば10もらえるが、売れば25取られる」という非対称そのものが無い、ということである。
事前に決めた合格ラインで採点する
いつも通り、検証前に決めた3つの基準で採点する。
| 基準 | 結果 | 判定 |
|---|---|---|
| 勝ち負けの比率が1.15以上 | 4.83 | ⭕ |
| プラスの年が3分の2以上 | 10年中7年 | ⭕ |
| 最悪期の落ち込みが平均年間利益の2倍以内 | 15.1% vs 年平均4.1% | ❌ |
**3つ中2つ合格。**この連載で、初めて丸が付いた。
しかも中身が悪くない。勝ち負けの比率4.83というのは、負けた分の5倍近く勝っているということだ。今まで散々1.0前後をうろうろしていた身としては、見たことのない数字である。
だが、丸が付かなかった1つが重い
不合格になったのは3つ目、**「最悪期の落ち込み」**である。
平均すると年4.1%ずつ増えるのだが、一番悪いときには15.1%落ち込む。つまり3〜4年分の利益を、一度に吐き出す局面があるということだ。
図1の金色の線をもう一度見てほしい。2020年の初めと2024年の後半に、まっすぐ下に落ちている箇所がある。あれがそれだ。金利差というのは、こういう落ち方をする。毎日コツコツ貯まったものが、数日で消える。
これはキャリーという作戦の性質そのもので、業者を変えても消えない。
分かったこと
この連載で初めて、手元に残るエッジが見つかった。それは間違いない。
だが同時に、こういう性質のものだということも分かった。
- 儲け方は地味。年に数%
- 数年に一度、数年分を吐き出す局面がある
- そして業者を選ばないと、そもそも手元に残らない
聖杯ではない。だが、幻でもない。
……ただし、まだ確かめていないことが一つ残っている。
この作戦が成り立っている理由は、業者がスワップの取り分をほぼゼロにしているからだ。では、その業者が明日「やっぱり取り分を増やします」と言い出したら?
次回、この話をする。連載も、そろそろ終わりが見えてきた。
ではまた。
【付録】検証の詳しい仕様(追試したい方だけどうぞ)
共通の設定
- 戦略:月に一度、各ペアの「もらえる年率」を計算し、プラスの中から上位5ペアを保有する
- 銘柄:3条件すべてで扱える16ペア(前回までの28ペアとは母集団が異なる)
- 期間:2016年8月〜2025年12月(約9年半)
- 枚数:各ポジションの1日の値動きが資金の0.2%になるよう調整(上限10倍)
- 価格データ:すべて同一(業者による差は考慮していない)
- 売買のタイミング・保有ペアの選び方も同一ロジック
3つの条件の違い(スワップだけ)
| 条件 | スワップの決め方 |
|---|---|
| 取り分ゼロ | 政策金利差をそのまま受け取る |
| 国内の高スワップ業者 | 2026年7月13日に公表されていた実際のスワップから逆算 |
| 今の口座 | 現在の実測スワップから逆算 |
結果
| 条件 | 総損益 | 勝ち負けの比率 | 最大DD | プラス年 |
|---|---|---|---|---|
| 取り分ゼロ(理論上限) | +35.3% | 5.21 | 15.9% | 7/10 |
| 国内の高スワップ業者 | +38.9% | 4.83 | 15.1% | 7/10 |
| 今の口座 | +3.4% | 1.15 | 19.6% | 4/10 |
※国内業者が理論上限をわずかに上回っているのは、条件が変わることで毎月選ばれるペアの組み合わせが変わるためで、成績の優劣を示すものではない。実質的には「理論上限とほぼ同じ」と読むのが正しい
この検証の弱点(正直に)
- スワップはある1日に公表されていた値を9年半に当てはめている。実際には業者は随時変更するため、これは検証不能な前提である
- 政策金利の履歴は公開情報からの再構成であり、細かい誤差があり得る
- スプレッドは価格データ提供元の実測値を使っており、各社の実際のスプレッド差は反映していない
- 取引コスト以外(約定のズレ、指標時の拡大)は考慮していない
【おことわり】この連載は個人の検証記録であり、投資助言ではありません。特定の業者を推奨する意図はありません。記事中の数字は2026年8月時点で確認した公表値、およびそれを用いたバックテスト(過去データによる模擬計算)の結果であり、実際の運用成績とは異なります。スワップポイントは業者・時期により変動します。FXは元本を失うリスクのある取引です。
コメント